不動産担保ローンとは?メリット・デメリットと利用の流れを解説
- #不動産担保ローン
- #お金を借りたい
最終更新日:2026年11月9日
「まとまった資金を借りたいけれど、金利の高さや借入限度額の低さがネックに感じる」
そんなときに選択肢となるのが、不動産を担保にして融資を受ける「不動産担保ローン」です。返済期間や資金使途の自由度が高く、教育費やリフォーム費用、借入金の返済などにも活用できるため、さまざまな目的で利用されています。その一方で、不動産を担保にする以上は、メリット・デメリットへの理解が欠かせません。
本記事では、不動産担保ローンの仕組みやメリット・デメリットのほか、利用の流れと活用事例などについて、わかりやすく解説します。
この記事はじっくり読みたい人向けです。
目次
1. 不動産担保ローンとは不動産を担保に金融機関から融資を受けるローン商品のこと
不動産担保ローンとは、土地や建物、マンションなどの不動産を担保にして、金融機関から融資を受けるローン商品のことです。
不動産担保ローンは、カードローンや教育ローンのように、担保を設定しない「無担保ローン」とは異なり、融資を受ける際には、借り入れをする方や家族などが所有する不動産に「抵当権」などの担保を設定します。万が一、利用者がローンを返済できなくなった場合、金融機関はその担保となる不動産を売却し、貸付金を回収します。
1.1 不動産担保ローンの仕組み
不動産担保ローンでは、申込者が家や土地を担保として金融機関に提供し、金融機関が審査と不動産の評価を行ったうえで融資を実行します。その際、金融機関は不動産に抵当権を設定し、万が一返済が滞った場合には、担保の不動産を売却して貸付金の回収を図ります。
融資額は、担保となる不動産の評価額や借り手の返済能力、信用情報などを総合的に判断して決まる仕組みです。契約期間中は抵当権が設定されたままですが、不動産の所有権が金融機関に移るわけではありません。なお、ローンを完済しても抵当権の登記は自動的には抹消されないため、登記を消すには、完済後に法務局へ抹消登記を申請する必要があります。
1.2 カードローンなど無担保ローンとの違い
不動産担保ローンとカードローンやフリーローンなどの無担保ローンは、担保の有無や金利、借入限度額などが異なります。最大の違いは、資産価値のある不動産を担保にすることで、金融機関の貸し倒れリスクが抑えられる点です。そのため、借り手は低金利かつ高額の融資を受けやすくなる傾向があります。
不動産担保ローンと無担保ローンの違い
| 比較項目 | 不動産担保ローン | 無担保ローン(カードローンなど) |
|---|---|---|
| 担保 | 必要(不動産に抵当権を設定) | 不要 |
| 金利 | 低く設定される傾向がある | 高めになる傾向がある |
| 借入限度額 | 不動産の評価額に応じて高額になるケースが多い | 1,000万円以下であることが多い |
| 融資までの期間 | 1ヵ月程度かかるのが一般的 | 即日~数日で利用できる場合もある |
| 返済できない場合 | 担保の不動産が売却され、返済に充てられる可能性がある。延滞は信用情報にも登録される | 担保はないが、延滞により信用情報に影響する可能性がある |
無担保ローンは手軽に利用できる反面、金利が高めで借入額も限られる傾向があります。不動産担保ローンは条件面で有利になりやすい一方、返済が滞った場合には不動産を失う可能性があり、利用の際には慎重な判断が求められます。
1.3 担保にできる不動産の例
担保にできる不動産には、次のようなものがあります。
不動産担保ローンの担保にできる不動産の例
- 自宅(一戸建て、マンション)
- セカンドハウス
- 別荘
- アパート、マンションなどの収益物件
- 土地
- 配偶者や親族の不動産(金融機関による)
ただし、担保にできる不動産の条件は金融機関によって異なります。たとえば一戸建てでも、土地が借地(他人から借りている土地)の場合や、建物だけを担保にする場合は、対象外となることがあります。
2. 不動産担保ローンのメリット・デメリット
不動産担保ローンには、担保があるからこそのメリットがある一方で、事前に確認しておきたいデメリットもあります。ここでは、不動産担保ローンのメリットとデメリットについて解説します。
2.1 不動産担保ローンのメリット
不動産担保ローンのメリットは、主に以下のとおりです。
不動産担保ローンのメリット
- 有担保ローンならではの低金利で利用できる可能性がある
- 融資金額の上限が比較的高い
- さまざまな用途で活用できる
不動産担保ローンは、返済が滞った場合に金融機関が担保の不動産を売却して資金を回収できるため、無担保ローンより貸し倒れリスクが低く抑えられ、金利も低く設定される傾向にあります。また、無担保ローンは上限1,000万円以下であることが多いのに対し、不動産担保ローンは担保となる不動産の価値が高いほど、上限額が高くなりやすいのがメリットです。さらに、リフォームや教育資金など、さまざまな用途に活用できる点も利点といえます。
2.2 不動産担保ローンのデメリット
不動産担保ローンには、以下のようなデメリットがあることに注意してください。
不動産担保ローンのデメリット
- 融資実行までに日数がかかる
- 諸費用が発生する
- 不動産を失うリスクがある
- 必ず融資を受けられるとは限らない
不動産担保ローンの融資実行には、該当不動産の価値を評価する必要があるため、一般的に1ヵ月程度かかる点がデメリットといえます。また、事務手数料や印紙税のほか、抵当権設定の登記費用などがかかり、借入金額によっては数十万円になるケースもあります。
さらに、返済不能と判断されると不動産が差し押さえられ、最終的に売却されてしまうかもしれません。加えて、審査では申込者の返済能力だけでなく担保の評価も確認されるため、担保評価が低いと融資を受けられない場合がある点にも注意が必要です。
不動産担保ローンのメリット・デメリットを詳しく知りたい方は、以下の記事をご覧ください。
また、リスクや注意点を中心に確認したい方は、以下の記事もご覧ください。
3. 不動産担保ローンの利用の流れ
ここでは、不動産担保ローンの申し込みから融資実行までの流れと、申し込みに必要な書類について解説します。不動産担保ローンは、無担保ローンに比べて手続きが複雑で、融資実行までに時間がかかる傾向があります。
3.1 不動産担保ローンの申し込みから融資までの流れ
不動産担保ローンの一般的な流れは、以下のとおりです。
不動産担保ローンの一般的な流れ
- 1借入条件の確認・事前相談
- 2仮審査の申し込み
- 3必要書類の提出・本審査
- 4契約手続き
- 5融資実行
まずは、借入希望額や返済期間のほか、金利タイプ、資金使途などを整理し、シミュレーションなどで毎月の返済額の目安を確認します。それから、インターネットや電話などで、申込者の情報や担保にする不動産の情報をもとに、仮審査を申し込みます。
続いて、ご本人さま確認書類や収入に関する書類などの提出です。本審査では、返済能力に加えて担保不動産の評価も行われます。審査に通過すれば、ローンの契約締結です。併せて、担保となる不動産への抵当権設定の手続きも行います。これらの手続きが完了すると、指定の口座に融資金が入金されます。
細かな手順や期間は金融機関によって異なるため、詳細は申込先に確認しましょう。たとえば、東京スター銀行の不動産担保ローンは、以下の手順で申し込めます。
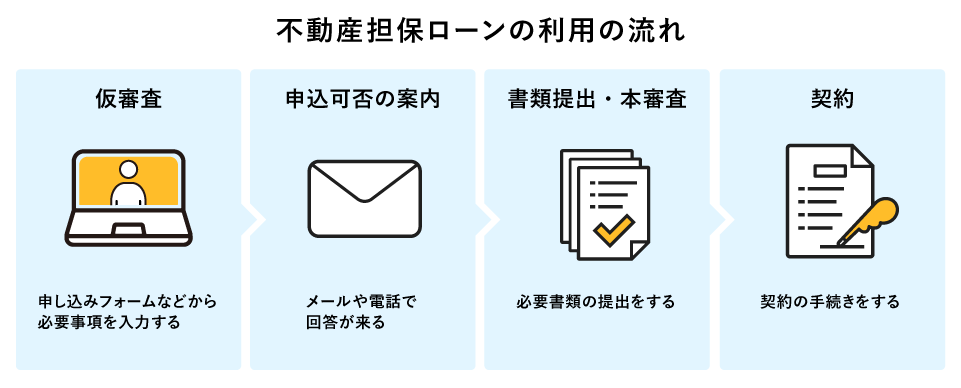
インターネットで仮審査の申し込みを行うと、土日祝日を除く最短即日で、担当者から電話や電子メールで申込可否の連絡があります。申込可能な場合は後述の必要書類を提出し、本審査に進む流れです。
本審査の期間は土日祝日を除く最短4日となり、本審査を通過すれば契約手続きとなります。融資実行までの期間は、東京スター銀行に口座をお持ちの方の場合、本審査書類の提出から最短で概ね1ヵ月です。申込内容や受付状況によっては1ヵ月以上かかる場合もあるため、余裕を持って申し込むとよいでしょう。また、契約については、要件を満たせばインターネットでも可能です。
3.2 不動産担保ローンの利用に必要な書類
東京スター銀行のケースでは、不動産担保ローンに申し込むときの必要書類は、以下のとおりです。
不動産担保ローン利用に必要な書類
- ローン借入申込書兼同意書
- 個人情報の取扱いについての同意書(連帯保証人の方)
- 資金のお使いみちがわかる資料の写し(見積書、契約書など)
- 現在借入中のローンに関する資料の写し
- 収入に関する書類の写し※(源泉徴収票、確定申告書、会社経営者の場合は直近2期分の法人決算書類一式など)
- ご本人さま確認書類の写し(運転免許証の表と裏、または個人番号カード表面のみ)
- 各種健康保険の資格確認書(交付されている場合)
- 住民票(世帯全員)
- 納税などに関する書類※
※原本が必要になる場合もあります。
記事掲載時の情報です。実際にお申し込みを検討する際には、商品ページをご確認ください。
3.3 申し込みをスムーズに進めるためのポイント
手続きに時間がかかりやすい不動産担保ローンでは、事前の準備が全体のスケジュールに影響します。以下のような点を申し込み前に確認しておくと、審査や契約が進めやすくなります。
不動産担保ローン申し込みをスムーズに進めるためのポイント
- 借入希望額と資金の使いみちを整理する
- 必要書類を早めに準備しておく
- 担保にする不動産の所在地や名義、既存ローンの残高などを確認する
- 返済シミュレーションで、無理のない毎月の返済額を事前チェックする
4. 不動産担保ローンの審査基準は2つ
不動産担保ローンの審査基準は、主に「信用力」と「不動産の価値」の2つです。ここでは、それぞれの審査基準について詳しく解説します。
4.1 信用力
不動産担保ローンを申し込む際、金融機関は「きちんと返済できるのか」を重視して審査します。この返済能力を判断する材料となるのが、信用力です。信用力は、不動産担保ローンに限らず、あらゆるローンで重要な審査ポイントです。
信用力の判断には、ほかの金融機関からの借入状況や、これまでの返済履歴が使われます。そのため、過去に返済の遅れがあったり、すでに多くの借り入れがあったりすると、「返済できる見込みが低い」と判断され、審査に通りにくくなる可能性があります。
4.2 不動産の価値
不動産担保ローンでは、返済が難しくなった場合に備えて、担保となる不動産がどれだけの価値があるのかが重要な審査材料になります。一般的に、不動産の評価額が高いほど審査に通りやすく、希望に近い金額を借りられる可能性が高まります。
融資可能額は、担保となる不動産の評価額に「担保掛目(たんぽかけめ)」という一定の割合を掛けて算出するのが基本です。
この担保掛目は金融機関によって異なるため、借入可能額の目安を知りたい場合は、申込先の金融機関に相談してください。
5. 不動産担保ローンがおすすめな方の特徴
低金利でまとまった融資を受けられる可能性がある不動産担保ローンは、どのような方におすすめなのでしょうか。ここでは、不動産担保ローンの利用をおすすめしたい方の特徴について見ていきましょう。
5.1 金利を抑えてローンを組みたい方
金利を抑えてローンを組みたいと考えている方には、不動産担保ローンが適しているといえます。不動産を担保にすることで金融機関側のリスクが抑えられるため、無担保ローンより金利が低く設定される可能性が高いからです。
また、金利が低ければ、返済総額も毎月の返済額も抑えやすくなります。できるだけ負担を小さくしてローンを組みたい方にとって、検討する価値のある選択肢といえるでしょう。
5.2 高額の融資を受けたい方
不動産担保ローンは、無担保ローンに比べて融資額の上限が高くなりやすいため、高額の融資を受けたい方にも向いています。借入可能額は、担保にする不動産の評価額に加えて申込者の返済能力なども踏まえて決まりますが、評価額が高いほど多く借りられる傾向があります。まとまった資金が必要な方は、不動産担保ローンでの借り入れを検討してみるとよいでしょう。
不動産担保ローンの借入可能額について詳しく知りたい方は以下の記事もご参照ください。
5.3 複数のローンをまとめたい方
不動産担保ローンは金利を抑えて、かつまとまった金額の融資が受けられる可能性があるため、複数のローンをまとめたい方にも向いています。複数のローンがある方は、より金利を抑えたローンにまとめることで返済総額が減らせる可能性があります。また、複数のローンの返済日が1つになることで、管理や返済の手間が軽減される点もメリットといえるでしょう。
5.4 自由な資金使途のローンを探している方
不動産担保ローンは、幅広い資金使途に対応しています(ただし、事業性資金は対象外となる場合があります)。教育資金やリフォーム資金だけでなく、納税資金、医療費などさまざまな用途に利用できますし、2軒目の住宅の購入資金として活用することも可能です。自動車ローンや教育ローンといった目的別ローンではなく、自由度の高い資金使途のローンを探している方は、不動産担保ローンを検討してみましょう。
6. 不動産担保ローンの活用事例5つ
不動産担保ローンは資金使途が幅広いため、さまざまなシーンで活用できます。ここでは、主な活用事例を見ていきましょう。
6.1 リフォーム資金
リフォームにかかるお金が少額であれば無担保ローンでまかなえる場合もありますが、バリアフリー化や老朽化部分の修繕などでリフォーム費用が高額になる場合は、無担保ローンでは不足する可能性があります。
一般的なリフォームローンは、複数のリフォーム業者から見積もりを取得したうえで、申し込みを行う必要があります。不動産担保ローンも申し込みの際には、見積書など資金のお使いみちがわかる資料の提出が必要です。一方、不動産担保ローンの審査では担保となる不動産の評価額などが考慮されるため、リフォーム費用が高額な場合でも、まとまった資金を借り入れられる可能性があります。
6.2 教育資金
子どもの大学進学や留学にかかる費用など、まとまった教育資金の捻出に活用できます。
教育ローンの代替として利用することで、不動産担保ローンならではの低い金利を利用でき、金利負担を抑えられる可能性があります。特に、複数の子どもがいる場合や、長期にわたる教育資金が必要な場合に有効です。
6.3 不動産購入資金
不動産担保ローンは、セカンドハウスや親族居住物件の購入資金として活用できます。
セカンドハウスや親族が住むための物件を購入する際、通常の住宅ローンよりも資金調達の自由度が高く、不動産評価額などをもとに融資額が判断されるため、購入したい物件が見つかったときに購入チャンスを逃さず取得できる可能性があります。
6.4 老後資金(介護施設入居資金など)
日本は超高齢社会を迎えており、老後の生活費を予測することは簡単ではありません。不測の事態によって、老後資金に不安を感じる局面もあるでしょう。
不動産担保ローンなら、自宅の所有権を失うことなく、介護施設などの入居資金として融資を受けられます。ただし、返済が滞った場合には担保の自宅を失うおそれがあるため、年齢や収入を踏まえて、無理なく返済できるかを確認しておくことが大切です。また、使いみちが明確になっていない老後の生活資金にはご利用いただけません。
6.5 相続にかかる資金
相続が発生した際は、相続税や、代償分割による代償金(不動産などの遺産を受け継いだ相続人が、ほかの相続人に支払うお金)など、まとまった額の支払いが必要になる可能性があります。
また、相続する遺産に多額の借金がある場合は、相続放棄をしない限り、相続人が返済する必要があるのです。こうした場合、相続財産の中に不動産があれば、その不動産を担保に不動産担保ローンで融資を受け、相続時に生じた支払いにあてられます。わざわざ不動産を売却せずとも、相続にかかるお金を確保できる可能性があるでしょう。
ただし、遺産分割協議で不動産を共有名義にする場合は、名義人となる全員が連帯保証人、または物上保証人になることが不動産担保ローンの融資条件となっている可能性があります。
7. 不動産担保ローン選びのポイント
不動産担保ローンを選ぶ際は、金利の種類や水準、手続きの簡便さなどを比較検討することが重要です。自分に合ったローンを見つけるためのポイントを見ていきましょう。
7.1 変動金利と固定金利のいずれを選ぶか
不動産担保ローンに限らず、ローンの金利には大きく分けて「変動金利」と「固定金利」があります。どちらを選ぶかは、将来の金利変動リスクをどう考えるかによって異なります。
変動金利と固定金利のメリット・デメリットは以下のとおりです。
変動金利と固定金利のメリット・デメリット
| 変動金利 | 固定金利 | |
|---|---|---|
| 特徴 | 定期的に金利が見直される | 固定期間中は金利が変わらない |
| メリット | 固定金利よりも金利が抑えめ | 固定期間中は月々の返済額が変わらない |
| デメリット | 金利の変動によって返済額も変わる | 変動金利よりも金利を抑えにくい |
以下のシミュレーションを使うと、自分にとってどちらの金利タイプが適しているかが見えてきます。融資希望額や金利のほか、返済年数を入れると、毎月の返済額の目安がわかるでしょう。気軽に試してみることをおすすめします。
7.2 融資の限度額は希望額と合っているか
自分が借りたい金額を実際に借りられるかどうかは、ローンを選ぶうえで重要なポイントです。融資額の上限は金融機関によって異なり、上限額が高いほど、大きな金額を借りられる可能性が高まります。
ただし、提示されている上限額そのままの金額を誰もが借りられるわけではありません。契約前には必ず審査が行われ、融資限度額は申込者の状況に応じて個別に決まります。
そのため、希望する借入額・金融機関の上限額・審査で決まる融資限度額の3つを踏まえて、自分の資金計画と合っているかを確認してください。
7.3 資金は自由に使えるか
不動産担保ローンの資金使途は基本的に自由ですが、金融機関によっては制限がかかるケースがあります。たとえば、事業性資金には利用できない場合があるので注意が必要です。申し込む前に、どのような用途に使えるかを必ず確認しましょう。
7.4 諸費用を含めた総支払額は想定どおりか
不動産担保ローンでは、金利だけでなく、事務手数料や登記費用のほか、印紙税などの諸費用も負担になります。金利が低く見えたとしても、諸費用を含めると総支払額が想定より多くなる場合があります。複数の金融機関を比較する際は、金利と諸費用の両方を含めて検討してください。
7.5 審査から融資実行までの期間は間に合うか
不動産担保ローンは、担保評価などがあるため、無担保ローンより融資実行までに時間がかかる傾向があります。資金が必要になる時期から逆算し、審査期間や契約手続きにかかる期間を確認したうえで、スケジュールに余裕を持って申し込みましょう。
7.6 担保にできる不動産はどこまでの範囲か
担保にできる不動産の種類や名義は、金融機関によって異なります。自宅以外の不動産や、配偶者・親族名義の不動産を担保にできるかどうかは、事前に確認しておくとよいでしょう。
8. まとまった資金が必要なときには不動産担保ローンは有効な手段
不動産担保ローンは、不動産を担保に資金調達できる利便性の高いローンです。住宅ローンや自動車ローン、教育ローンなどは使途が限定されるのに対し、不動産担保ローンは老後資金やリフォーム資金、不動産購入資金、相続にかかる資金などさまざまな用途に利用できる場合があります。
また、不動産の評価額にもよりますが、金利を抑えてまとまった資金の融資を受けられる傾向があるため、ローンの借り換えやおまとめローンにも適しています。担保にできる不動産があることが前提となりますが、まとまった資金が必要になったときはぜひ検討してみてはいかがでしょうか。
9. 不動産担保ローンを申し込むなら東京スター銀行にご相談ください!
不動産担保ローンを申し込むなら、ぜひ東京スター銀行をご検討ください。東京スター銀行の不動産担保ローンも使途が原則自由であるため(事業性資金を除く)、次のような目的に利用できます。
不動産担保ローンの具体的な使いみちの例
- カードローンや車のローン、教育ローンなど複数のローンのおまとめ
- 転勤により自宅を賃貸物件にするための住宅ローンの一括返済
- 二世帯住宅にするためのリフォーム資金
- 中古物件のリノベーション資金
- セカンドハウスの購入
- 子どもの教育費
- 相続税や代償金の支払い
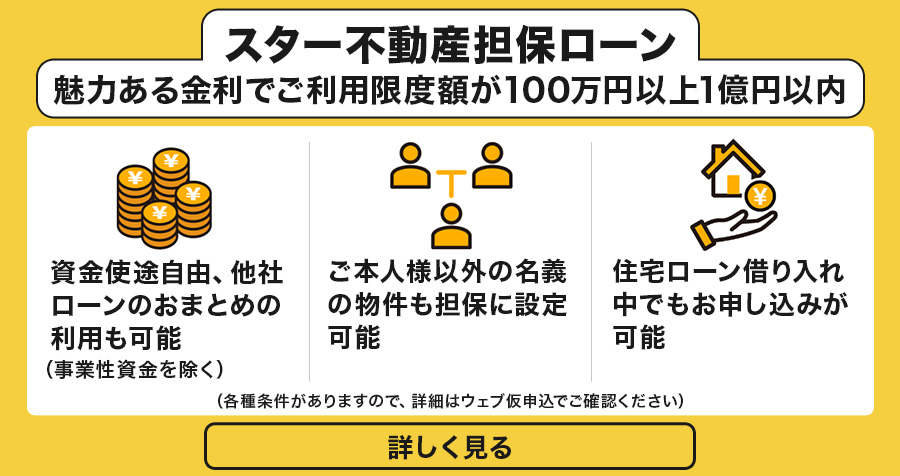
金利は変動金利で年率2.00%~8.50%(2026年10月1日現在)。融資期間は1年以上30年以内で、融資金額は100万円以上(10万円単位)です。なお、融資期間は所定の審査により決定し、融資金額は年収や当行担保評価等により制限される場合があります。
また、住宅ローン借入中でも申し込めるほか、本人名義でなくても配偶者や実父母、実兄弟姉妹の所有する不動産であれば、担保設定が可能です。
10. よくある質問
10.1 不動産担保ローンとは?
不動産担保ローンとは、土地や建物などの不動産を担保にして、金融機関から融資を受けるローンのことです。不動産に抵当権を設定するため、無担保ローンに比べて低い金利や高い借入限度額が設定されやすいなどのメリットがあります。一方、返済が滞った場合は、担保の不動産が売却されるかもしれないリスクがともなうので、注意が必要です。
10.2 不動産担保ローンを活用するのはどんなケース?
不動産担保ローンは、家のリフォームや教育資金のほか、セカンドハウスの購入や老後資金、相続にかかる資金、そして複数のローンのおまとめなど、さまざまなケースで活用されています。資金使途の自由度が高い傾向がありますが、事業性資金などは対象外となる場合があるため、事前に確認が必要です。
10.3 不動産担保ローンの審査基準は?
不動産担保ローンの審査基準は主に2つで、信用力と不動産の価値です。信用力は、ほかの金融機関からの借入状況や返済履歴などから、きちんと返済できるかを判断します。不動産の価値は、担保となる不動産の評価額をもとに、担保掛目と呼ばれる一定の割合を掛けて融資可能額を算出します。
- ※本記事に記載された情報は、最終更新日時点のものです。
お問い合わせ先などの情報や掲載内容は予告なしに変更されることがありますので、あらかじめご了承ください。 - ※当行は、細心の注意を払って情報を掲載しておりますが、記事内容の正確性、信頼性、最新情報等であることに関して保証するものではございません。
この記事は役に立ちましたか?
当サイトの改善のため評価お願いいたします。
関連記事